Tavex använder cookies för att förbättra din upplevelse. Genom att fortsätta använda vår sida utan att ändra dina inställningar så godkänner du att vi använder cookies från Tavex hemsida. Läs mer om vår cookie policy
Cookie usage
Necessary
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Preference
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Marketing
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistic
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Varför guld blir allt viktigare i moderna portföljer
Publicerad av Karl Martin Karus i kategori Artiklar 25.08.2026
Guldpris (XAU-SEK)
41110,00 SEK/oz
- 548,00 SEK
Silverpris (XAG-SEK)
598,42 SEK/oz
- 15,12 SEK

Innehållsförteckning / Table of Contents
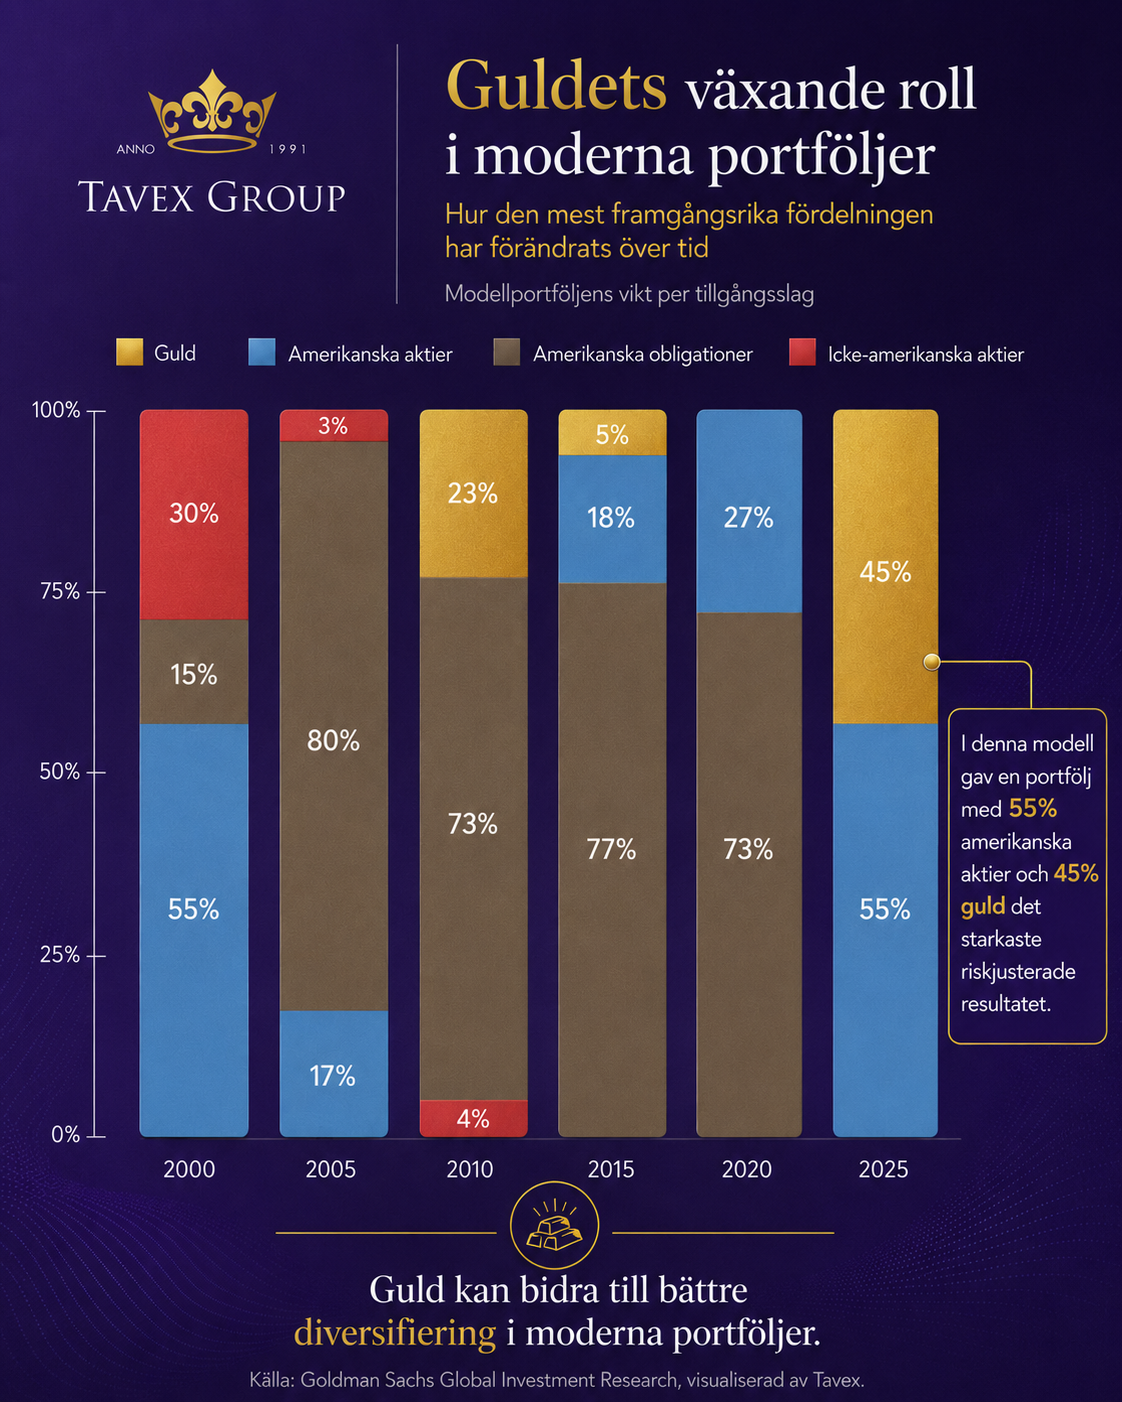
Guld får en större roll i moderna portföljer när investerare omprövar den traditionella mixen av aktier och obligationer.
Under lång tid har den klassiska 60/40-portföljen varit en av de mest välkända investeringsmodellerna: 60% aktier för tillväxt och 40% obligationer för stabilitet.
Men högre inflation, förändrade räntor och perioder där både aktier och obligationer fallit samtidigt har fått fler investerare att söka andra sätt att sprida riskerna.
En tillgång som fått allt större uppmärksamhet är guld.
Guldets roll i portföljen har förändrats
Ny forskning från Goldman Sachs visar hur den teoretiskt optimala portföljfördelningen har förändrats mellan olika marknadsmiljöer.
Data som lyfts fram av Visual Capitalist visar den optimala fördelningen i en global modellportfölj vid olika tidpunkter sedan år 2000:
| År | Amerikanska aktier | Icke-amerikanska aktier | Amerikanska obligationer | Guld |
|---|---|---|---|---|
| 2000 | 55% | 30% | 15% | 0% |
| 2005 | 17% | 3% | 80% | 0% |
| 2010 | 0% | 4% | 73% | 23% |
| 2015 | 18% | 0% | 77% | 5% |
| 2020 | 27% | 0% | 73% | 0% |
| 2025 | 55% | 0% | 0% | 45% |
I modellen för 2025 bestod den optimala mixen av 55% amerikanska aktier och 45% guld, jämfört med tidigare perioder då obligationer dominerade portföljen.
Det betyder inte att 45% guld är rätt för alla investerare. Siffrorna visar vilken fördelning som i just denna modell och historiska period gav bäst riskjusterat resultat.
Varför ifrågasätts den klassiska 60/40-portföljen?
Obligationer har traditionellt använts för att balansera den högre risken och volatiliteten i aktier.
De senaste åren har däremot visat att aktier och obligationer inte alltid rör sig åt olika håll.
Flera faktorer har därför ökat intresset för andra former av diversifiering:
- högre och mer oförutsägbar inflation;
- förändrade ränteförväntningar;
- perioder där aktier och obligationer faller samtidigt;
- ökad geopolitisk och ekonomisk osäkerhet.
När traditionella tillgångsslag börjar röra sig mer i samma riktning kan tillgångar med andra drivkrafter bli mer intressanta.
Varför kan guld förbättra riskspridningen?
Guld fungerar annorlunda än både aktier och obligationer.
Det genererar inga företagsvinster som en aktie och betalar ingen ränta som en obligation. I stället påverkas priset av bland annat investerare, centralbanker, smyckesefterfrågan, räntor, valutor och ekonomisk osäkerhet.
De olika drivkrafterna gör att guld kan fungera som ett komplement till traditionella investeringar.
Forskning från World Gold Council visar också att guld historiskt ofta har haft en mer negativ korrelation med aktier under större börsfall. Det innebär att guldets diversifierande egenskaper kan bli särskilt värdefulla när marknaden är pressad.
Guld är mer än en krisinvestering
Guld förknippas ofta med ekonomiska kriser, men dess roll är bredare än så.
Det är en global och likvid tillgång utan direkt kreditrisk. Till skillnad från en obligation är fysiskt guld inte beroende av att ett företag eller en stat kan betala tillbaka sina skulder.
Efterfrågan kommer dessutom från flera olika håll. Guld köps av privatpersoner, investerare, centralbanker och smyckesindustrin, samtidigt som mindre mängder används inom teknik.
Det bidrar till att guld kan utvecklas annorlunda än traditionella finansiella tillgångar över längre perioder.
Betyder det att investerare bör ha 45% guld?
Det finns ingen enskild guldandel som passar alla portföljer.
Siffran 45% från Goldman Sachs är intressant eftersom den visar hur kraftigt den optimala historiska fördelningen förändrades efter covidperioden.
Den ska däremot inte tolkas som en generell rekommendation att placera nästan halva portföljen i guld.
World Gold Council har i andra analyser studerat betydligt mindre guldandelar på omkring 2,5–10%.
Deras analyser visar att guld historiskt har kunnat förbättra den riskjusterade avkastningen och minska större nedgångar i diversifierade modellportföljer.
Hur stor andel som är lämplig beror bland annat på investeringshorisont, övriga tillgångar, risktolerans och vilken roll guldet ska ha i portföljen.
Varför ökar guldets betydelse?
Den långsiktiga utvecklingen är viktigare än en enskild procentsats.
Guld betraktas allt oftare inte bara som en tillfällig trygghet, utan som en strategisk del av en diversifierad portfölj.
Goldman Sachs har också lyft fram att moderna portföljer kan behöva mer än den traditionella fördelningen mellan aktier och obligationer, särskilt när investerare samtidigt möter inflationsrisk och hög exponering mot aktiemarknaden.
Samtidigt har världens centralbanker köpt guld i historiskt stora mängder, vilket ytterligare stärker guldets roll som både reserv- och investeringstillgång.
Vad betyder detta för investerare?
Den traditionella kombinationen av aktier och obligationer kommer knappast att försvinna.
Aktier är fortfarande en viktig källa till långsiktig tillväxt och obligationer kan ge både avkastning och stabilitet.
De senaste årens marknadsutveckling visar däremot varför det kan vara viktigt att sprida investeringarna mellan flera olika typer av tillgångar.
Guld erbjuder något annorlunda: ingen direkt kreditrisk, en global marknad och historiskt låg korrelation med många traditionella investeringar.
Guldets växande roll betyder därför inte att aktier och obligationer ska ersättas. Snarare visar utvecklingen varför fler investerare ser guld som en permanent del av en bredare och mer diversifierad långsiktig portfölj.
Källor: Goldman Sachs Global Investment Research, World Gold Council och Visual Capitalist. Historisk portföljoptimering bygger på tidigare data och är ingen garanti för framtida avkastning eller individuell investeringsrekommendation.
Guldpris (XAU-SEK)
41110,00 SEK/oz
- 548,00 SEK
Silverpris (XAG-SEK)
598,42 SEK/oz
- 15,12 SEK


Läs också


Kontakt
Tavex AB Reg.nr.: 556671-1189 Smålandsgatan 9, 111 46 Stockholm, Sweden
E-mail: tavex@tavex.se
Tel. 08-678 20 30
Comments